안녕하세요
11월 13일(금·미국 현지시간) 뉴욕증시 마감 #시황
■ 뉴욕증시 마감 요약
다우 +0.10% / S&P500 -0.40% / 나스닥 종합 -0.91%
필라델피아반도체 -3.43%
주간 종가 기준 나스닥 +2.27%, S&P500 +2.51%, 다우 +2.07%
10월 생산자물가 상승률이 예상보다 낮았지만 연간 물가는 6.5%로 더 높아졌고, 엔비디아 경영 불확실성, 워싱턴 정치권의 책임 공방이 거세지면서 반도체 전반으로 매도 확산으로 하락 마감을 했습니다만 낙폭을 절반가까이 축소했습니다.
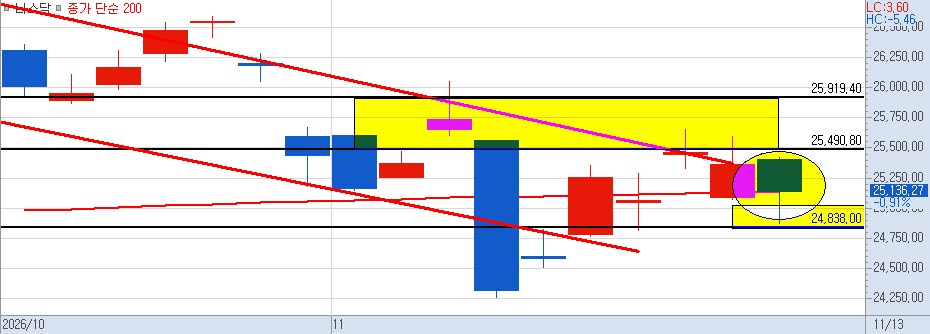
나스닥 지수 지난 11월 5일 폭락 하면서 24,838은 저항선이 되었는데 11월 9일 급반등에 성공을 하면서 지지선으로 다시 바뀌었고 금요일 24,872p 저점을 찍고 200일선에 맞춰서 마감을 시켜 놓았습니다. 25,500p 부근부터 위로는 저항이고 아래로는 24,838~24,500p 지지선 박스권 흐름으로 넘어 가는지 주목됩니다.
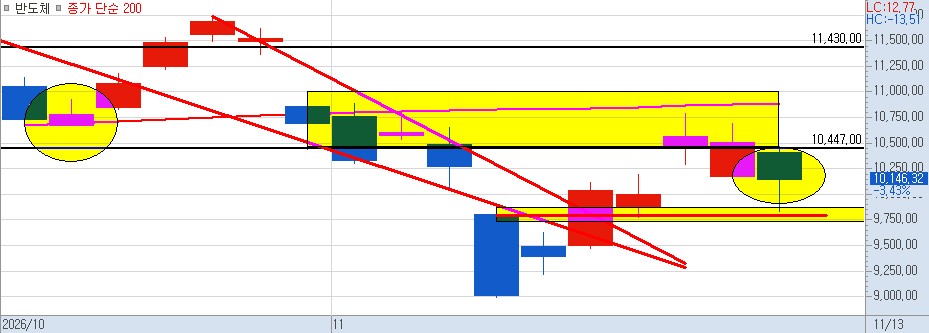
반도체 지수 11월 9일 이후 공개방송에서 9,750p 단기 중요 지지선 말씀드렸고 13일 장중 저점 9,828p 기록하고 낙폭을 축소하며 마감을 했습니다. 12일 시가를 살려서 10,250p 위로 마감을 했더라면 더 좋았을 텐데 아쉬운 마감입니다. 그래도 초반 폭락에서 낙폭을 줄인 것도 다행입니다.
■ 핵심 체크 포인트
엔비디아 경영 불확실성 지속
시장은 엔비디아가 고객사 투자와 자금 지원을 통해 확장해 온 AI 생태계에 어떤 변화가 생길지 경계했습니다. ARM의 르네 하스 CEO에게 후임직을 타진했다는 FT 보도도 나왔지만, 선임은 확정되지 않았습니다.
PPI의 엇갈린 신호, 10년물 금리 5.15%
10월 생산자물가지수는 전월 대비 +0.3%로 예상치(+0.4%)를 밑돌았지만 전년 대비 상승률은 6.5%로 2022년 11월 이후 최고였습니다.
PPI 발표 직후 금리가 잠시 내려갔지만 AI·데이터센터·고PER 성장주의 할인율 부담이 확대됐습니다.
■ 주요 섹터 체크
반도체에서는 엔비디아 -2.01%, AMD -8.75%, 브로드컴 -4.76%로 매도가 확산됐고 전날 경쟁사 반사 수혜 기대가 이어지지 못한 점이 특징입니다. AI 클라우드도 코어위브 -6.13%, 네비우스 -9.92%로 약세를 보였습니다.
Microsoft 서비스 장애, Outlook·Teams·Copilot 장애가 70개국 이상에 영향을 주면서 부담으로 작용
기술주를 피해가는 업종 순환을 보이며 산업재, 필수소비재, 헬스케어, 유틸리티 섹터가 상대적인 방어력을 보였습니다.
■ 다음 국내 증시 체크 포인트
현지 시간 17일 장 마감하고 엔비디아 실적 발표에서 젠슨 황 이후에 대해 시장은 많이 궁금해하고 듣고 싶은 말이 있을것 같습니다.
“사업과 제품 로드맵에 차질이 없다”는 충분히 예상이 되는 말입니다...
“4분기 매출이 시장 기대를 확실히 웃돈다”는 말도 마찬가지고요
제 생각에는
임시 CEO를 맡고 있는 콜렛 크레스는 CFO(최고재무관리자)이기 때문에 “고객 금융지원" 관련 질문이 집중될 가능성이 높다고 보면 답변을 어떻게 하는지가 이번 실적 발표의 가장 어려운 부분이라고 생각합니다.
그 외 중국 관련 위험, 후임 CEO 선임 과정도 관전 포인트가 되겠습니다.
주식 시장 상황을 보면 현재 상승장이 아니죠 그런데도 불구하고 손실을 복구하려는 개인 투자자들에 심리를 악용해서 무모한 투자를 부추기는 투기 세력들이 있습니다. 각별히 조심 하시면 좋겠습니다.
삼성전자, SK하이닉스, SK스퀘어, 삼성전기 등등 몇몇 종목들 지난 상반기 상승을 주도 했었던 쏠림과 관심은 점차 약해지고 있습니다.
한방을 노리는 도박과도 같은 승부를 보려고 하지 마시고 이제부터 차근차근 내년 시장을 준비하시면 좋겠습니다.
계좌 수익을 만들어갈 종목은 많이 있습니다.
무료 투자 정보, 꼭 필요한 투자 정보 밴드에서 확인 하실 수 있습니다.
월~금 매일 오전 8시 30분 격이 다른 라이브 주식 방송 많은 시청 바랍니다!
감사합니다.
|